Tributos Decorrentes de Processos Trabalhistas
Neste artigo iremos aprender como realizar o preenchimento e a parametrização do campo "Tributos Decorrentes de Processos Trabalhistas" no Sistema de RH e Folha de Pagamento.
Caminho: Pessoal -> Atos -> Tributos Decorrentes de Processos Trabalhistas
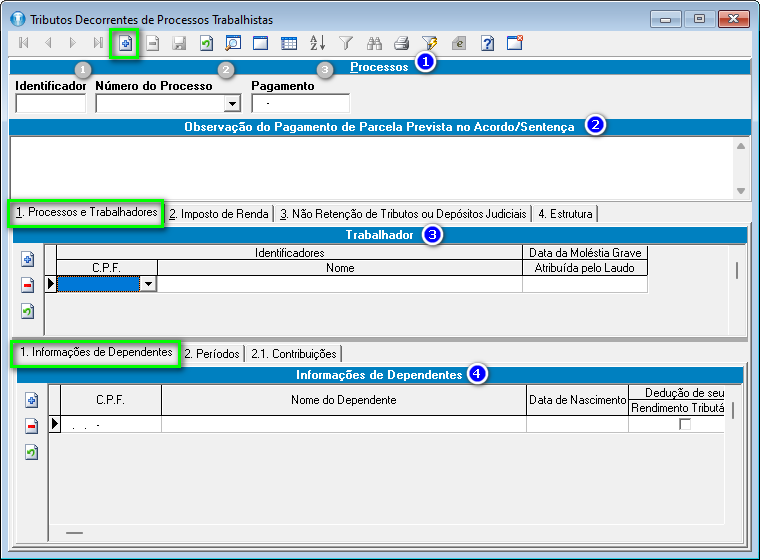
1 - Processos;
1.1 - Identificador;
1.2 - Número do Processo;
1.3 - Pagamento;
2 - Observação do Pagamento de Parcela Prevista no Acordo/Sentença;
3 - Trabalhador;
3.1 - CPF;
3.2 - Nome;
3.3 - Data de Moléstia Grave (Atribuída pelo Laudo);
4 - Informações de Dependentes;
4.1 - CPF;
4.2 - Nome de Dependente;
4.3 - Data de Nascimento;
4.4 - Dedução de seu Rendimento Tributável;
4.5 - Tipo;
4.6 - Descrição da Dependência;
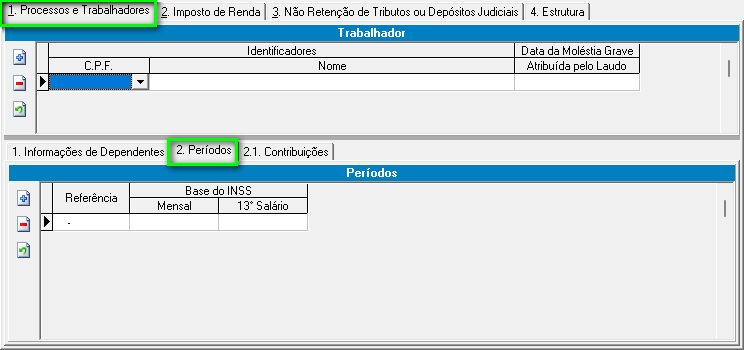
5 - Períodos;
5.1 - Referência;
5.2 - Base do INSS (Mensal e 13º Salário);
 4
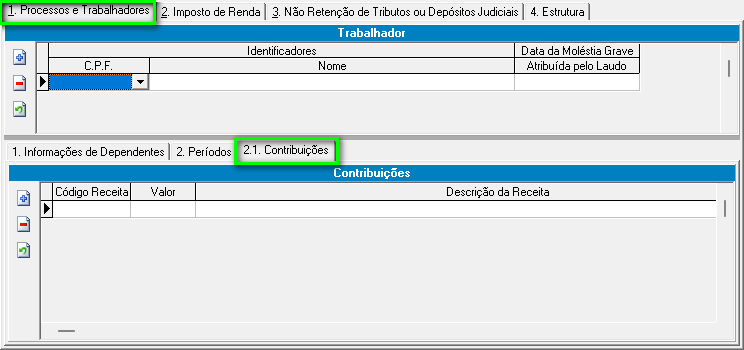
6 - Contribuições;
6.1 - Código Receita;
6.2 - Valor;
6.3 - Descrição da Receita;
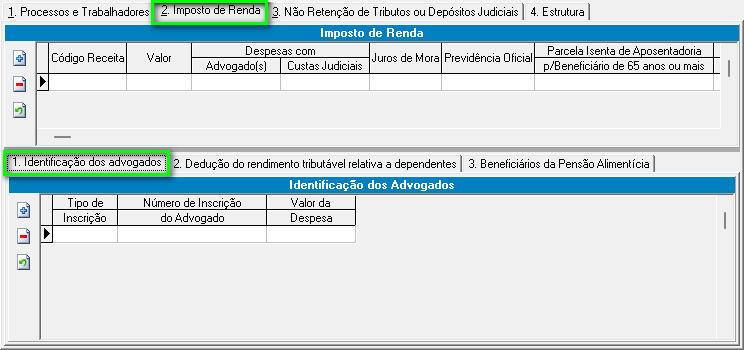
7 - Imposto de Renda;
7.1 - Código Receita;
7.2 - Valor;
7.3 - Despesas com (Advogados e Custas Judiciais);
7.4 - Juros de Mora;
7.5 - Previdência Oficial;
7.6 - Parcela Isenta de Aposentadoria p/ Beneficiário de 65 anos ou mais;
7.2 - Rendimentos Isentos ou Não Tributáveis;
7.2 - Isento p/ ser Portador de Moléstia Grave;
8 - Identificação dos Advogados;
8.1 - Tipo de Inscrição;
8.2 - Número de Inscrição do Advogado;
8.3 - Valor de Despesa;
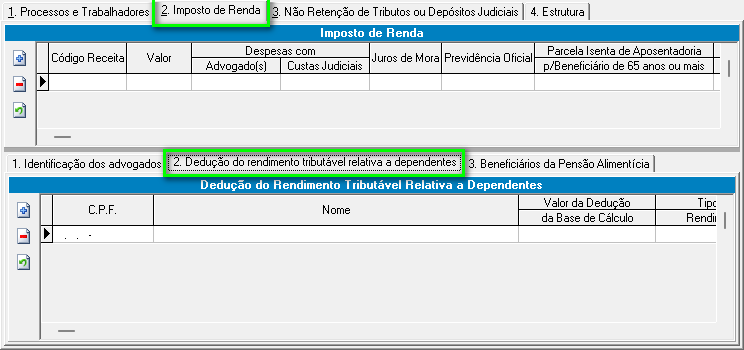
9 - Dedução do Rendimento Tributável Relativa a Dependentes;
9.1 - CPF;
9.2 - Nome;
9.3 - Valor da Dedução da Base de Cálculo;
9.4 - Tipo de Rendimento;
A "Dedução do Rendimento Tributável Relativa a Dependentes" se refere à possibilidade de um contribuinte deduzir do seu rendimento tributável uma quantia fixa por cada dependente que ele declarar. Dependentes podem incluir filhos, cônjuges, ou outras pessoas que vivam sob sua dependência econômica. Essa dedução reduz a base de cálculo do Imposto de Renda, podendo resultar em um imposto a pagar menor ou uma restituição maior.
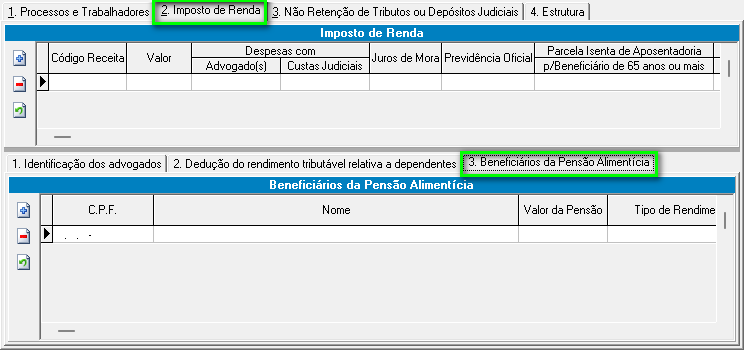
10 - Beneficiários da Pensão Alimentícia;
10.1 - CPF;
10.2 - Nome;
10.3 - Valor da Pensão;
10.4 - Tipo de Rendimento;
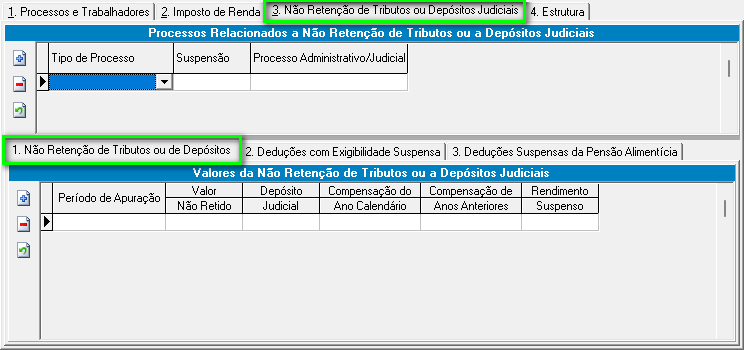
11 - Processos Relacionados a Não Retenção de Tributos ou a Depósitos Judiciais;
11.1 - Tipo de Processo;
11.2 - Suspensão;
11.3 - Processo Administrativo/Judicial;
12 - Valores da Não Retenção de Tributos ou a Depósitos Judiciais;
12.1 - Períodos de Apuração;
12.2 - Valor Não Retido;
12.3 - Depósito Judicial;
12.4 - Compensação do Ano Calendário;
12.5 - Compensação de Anos Anteriores;
12.6 - Rendimento Suspenso;
Os "Processos Relacionados a Não Retenção de Tributos ou a Depósitos Judiciais" referem-se a questões jurídicas que envolvem a falta de retenção de tributos devidos por uma empresa ou indivíduo, bem como a utilização de depósitos judiciais em disputas fiscais.
Os processos relacionados a essas questões podem envolver auditorias, contestações judiciais, negociações com o fisco e, em muitos casos, a necessidade de regularização de pendências fiscais.
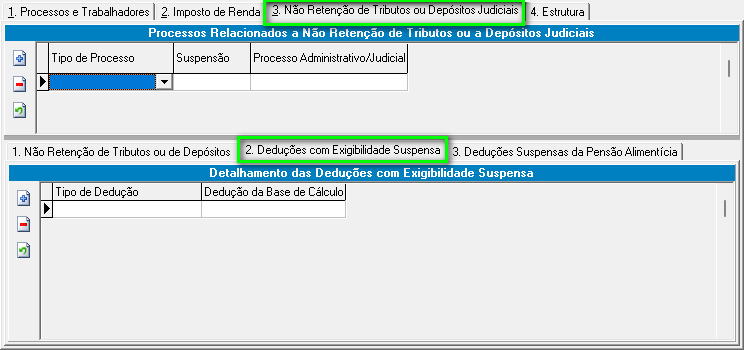
13 - Detalhamento das Deduções com Exigibilidade Suspensa;
13.1 - Tipo de Dedução;
13.2 - Dedução da Base de Cálculo;
O "Detalhamento das Deduções com Exigibilidade Suspensa" se refere a deduções que o contribuinte declarou, mas cuja exigibilidade (ou seja, a obrigação de comprovar ou pagar) está suspensa. Isso pode acontecer, por exemplo, quando há uma disputa judicial ou administrativa sobre a validade das deduções, e o contribuinte ainda não foi obrigado a apresentar a documentação ou a efetivar o pagamento.
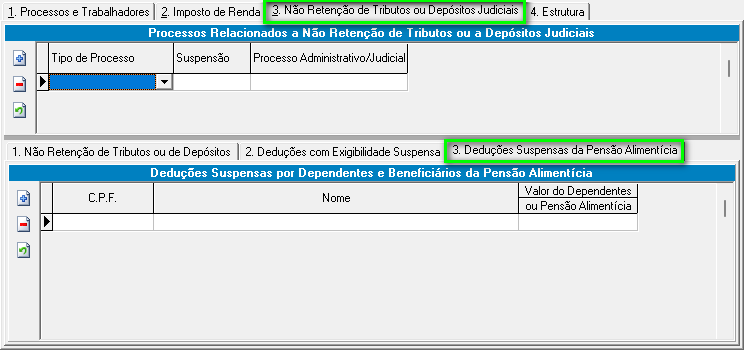
14 - Deduções Suspensas por Dependentes a Beneficiários da Pensão Alimentícia;
14.1 - CPF;
14.2 - Nome;
14.3 - Valor do Dependentes ou Pensão Alimentícia;
A "Deduções Suspensas por Dependentes a Beneficiários da Pensão Alimentícia" diz respeito à dedução do imposto em casos onde o contribuinte paga pensão alimentícia a dependentes. Se a pensão alimentícia é paga a um dependente que é declarado como tal, as deduções podem ser suspensas ou ter um tratamento especial, considerando que a dedução do valor da pensão pode impactar a base de cálculo do imposto de renda.
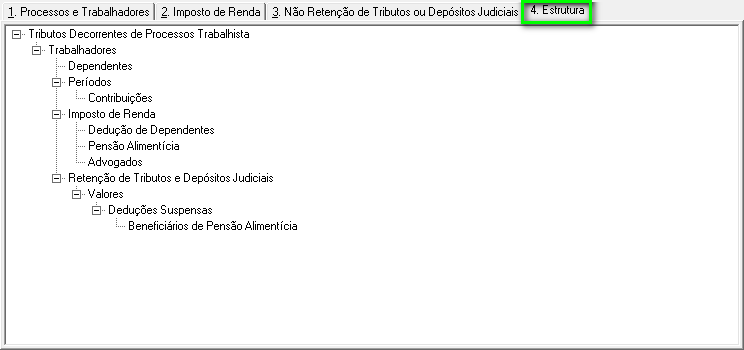
15 - Estrutura;
Processo "Tributos Decorrentes de Processos Trabalhistas" estruturado em organograma.
Para dar inicio ao preenchimento das lacunas, primeiro, voce precisará clicar no ícone (+), para incluir um novo cadastro.
Após isso, basta preencher todos os campos, dando ênfase nos campos em negrito, pois são campos obrigatórios.
Pronto, desta forma é possível realizar o "Tributos Decorrentes de Processos Trabalhistas" no sistema de RH e Folha de Pagamento.
Caso nosso artigo tenha te ajudado, por favor avalie. É de grande importância, para que possamos melhorar nossos artigos.
