Os Restos a Pagar referem-se a despesas que foram empenhadas, ou seja, autorizadas a serem pagas, mas não foram quitadas até o final do exercício fiscal. Esses valores representam compromissos financeiros que ficaram pendentes de pagamento e que precisam ainda ser liquidadas ou somente pagas no exercício seguinte.
A rotina deverá permitir que ao final do exercício seja possível realizar a inscrição dos empenhos não pagos em restos a pagar, essa ação é apenas uma etapa da execução orçamentária posterior ao empenho que consiste em um ato administrativo da entidade.
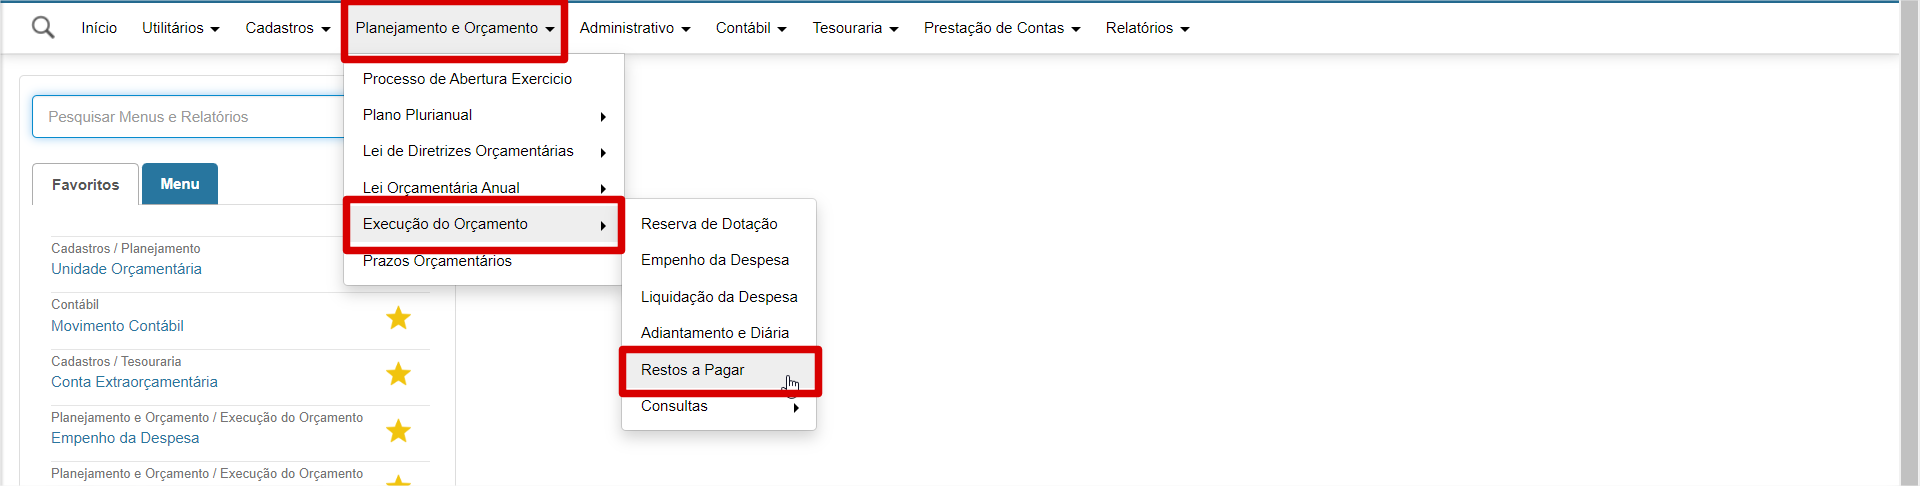
No sistema Administrativo Web esse processo é feito pelo seguinte caminho:
Menu: Planejamento e Orçamento > Execução do Orçamento > Restos a Pagar
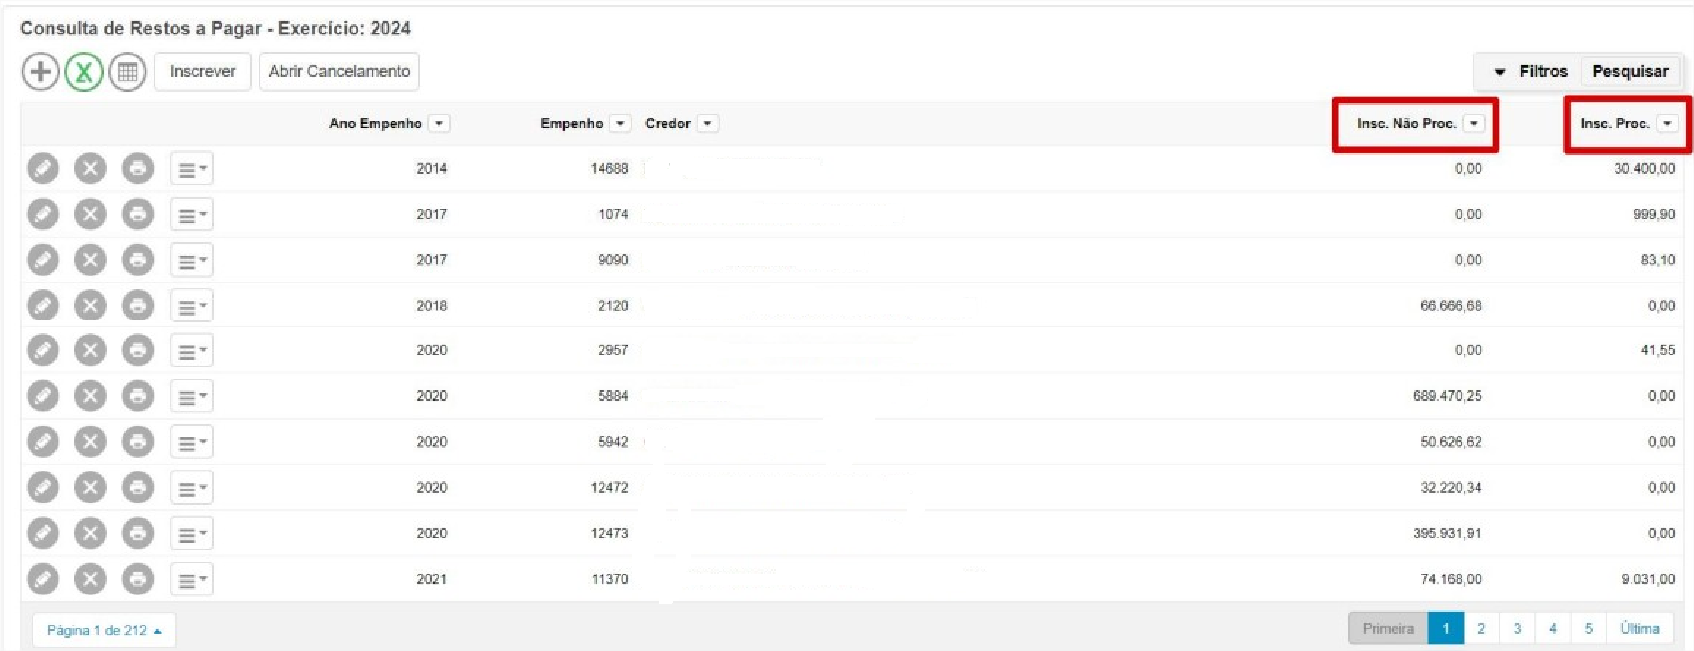
No setor público, os restos a pagar podem ser classificados em "Restos a Pagar Processados" (quando a despesa já foi reconhecida e a nota de empenho e a nota de liquidação estão registradas) e "Restos a Pagar Não Processados" (quando o empenho foi feito, mas a despesa ainda não foi confirmada, ou seja, o fornecedor ainda não entregou o material ou prestou o serviço). Essa prática permite que o orçamento do ano seguinte possa acomodar esses pagamentos pendentes, garantindo que as obrigações financeiras assumidas no ano corrente sejam efetivamente quitadas.
No sistema Administrativo Web essa distinção é feita da seguinte forma:
Após sua inscrição no próximo exercício o Restos a Pagar poderá ser Liquidado e Pago (no caso dos Restos a Pagar Não Processados) ou Pago (no caso dos Restos a Pagar Processados).
Esses registros poderão ainda serem cancelados:
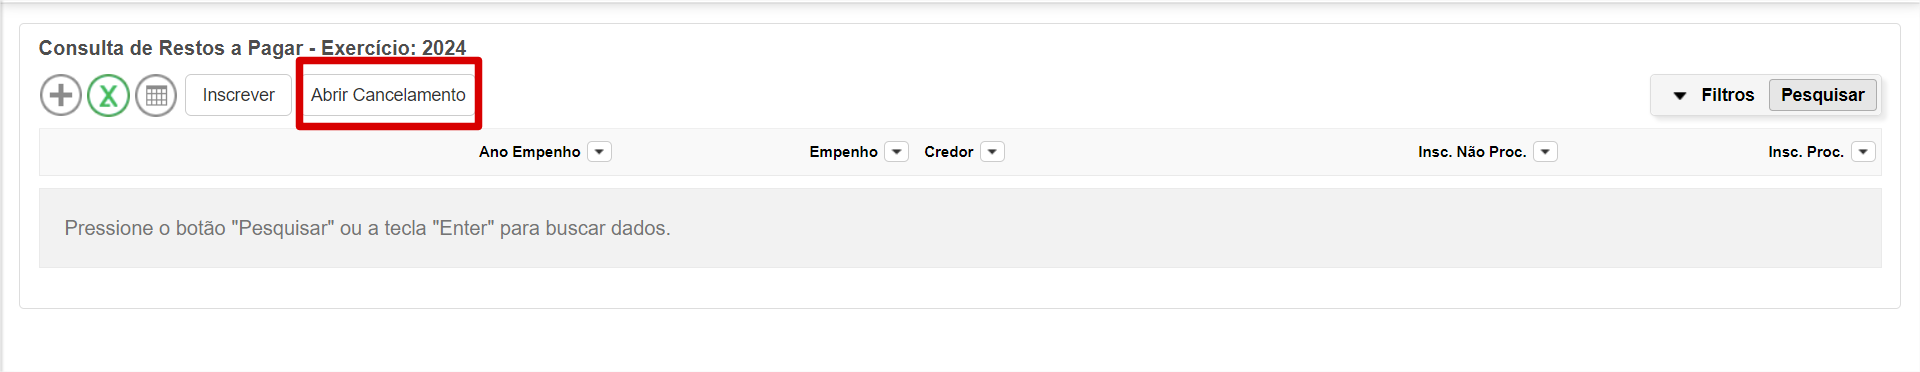
Porém, esse processo exige uma conferência adequada por parte da entidade, já que o após o seu cancelamento, o mesmo não poderá ser desfeito.
