
Aspectos conceituais e fundamentos
A Constituição de 1934 transferiu aos municípios o poder de tributar os imóveis urbanos. Na sua origem, foram estabelecidos dois tributos distintos: o imposto predial e o imposto territorial, cuja unificação ocorreu por meio da Constituição de 1946, nos termos do art. 29, inciso I, posteriormente alterado pelas emendas constitucionais 5/1961 e 10/1964: Atualmente, o imposto que incide sobre os imóveis urbanos - Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) - está previsto no art. 156, inciso I, da Constituição Federal de 1988: ''Art. 156. Compete aos Municípios instituir impostos sobre: I - propriedade predial e territorial urbana; (...)''
No Estatuto da Cidade (Lei Federal 10.257/2001), o IPTU é identificado como um instrumento de política urbana na modalidade dos instrumentos tributários e financeiros (art.4º, inciso IV, alínea "a"). Além disso, regulamentando o § 4º do art.182 da Constituição Federal, é admitido o uso do IPTU progressivo no tempo, para fins puramente extrafiscais, visando ao cumprimento da função social e ambiental da propriedade e da cidade (Seção III - Do IPTU Progressivo no Tempo, art. 7º): ''Art. 182. A política de desenvolvimento urbano, executada pelo Poder Público municipal, conforme diretrizes gerais fixadas em lei, tem por objetivo ordenar o pleno desenvolvimento das funções sociais da cidade e garantir o bem-estar de seus habitantes. (...) § 4º - É facultado ao Poder Público municipal, mediante lei específica para área incluída no plano diretor, exigir, nos termos da lei federal, do proprietário do solo urbano não edificado, subutilizado ou não utilizado, que promova seu adequado aproveitamento, sob pena, sucessivamente, de:
I - Parcelamento ou edificação compulsórios;
II - Imposto sobre a propriedade predial e territorial urbana progressivo no tempo; (grifo nosso)
III - desapropriação com pagamento mediante títulos da dívida pública de emissão previamente aprovada pelo Senado Federal, com prazo de resgate de até dez anos, em parcelas anuais, iguais e sucessivas, assegurados o valor real da indenização e os juros legais. '' (Constituição Federal de 1988)
II - Imposto sobre a propriedade predial e territorial urbana progressivo no tempo; (grifo nosso)
III - desapropriação com pagamento mediante títulos da dívida pública de emissão previamente aprovada pelo Senado Federal, com prazo de resgate de até dez anos, em parcelas anuais, iguais e sucessivas, assegurados o valor real da indenização e os juros legais. '' (Constituição Federal de 1988)
''Art. 7º Em caso de descumprimento das condições e dos prazos previstos na forma do caput do art. 5º desta Lei, ou não sendo cumpridas as etapas previstas no § 5º do art. 5º desta Lei, o Município procederá à aplicação do Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) imposto sobre a propriedade predial e territorial urbana (IPTU) progressivo no tempo, mediante a majoração da alíquota pelo prazo de cinco anos consecutivos. (Grifo nosso)
§ 1º O valor da alíquota a ser aplicado a cada ano será fixado na lei específica a que se refere o caput do art. 5º desta Lei e não excederá a duas vezes o valor referente ao ano anterior, respeitada a alíquota máxima de quinze por cento.
§ 2º Caso a obrigação de parcelar, edificar ou utilizar não esteja atendida em cinco anos, o Município manterá a cobrança pela alíquota máxima, até que se cumpra a referida obrigação, garantida a prerrogativa prevista no art. 8º.
§ 3º É vedada a concessão de isenções ou de anistia relativas à tributação progressiva de que trata este artigo. '' (Lei 10.257/2001 - Estatuto da Cidade)
§ 1º O valor da alíquota a ser aplicado a cada ano será fixado na lei específica a que se refere o caput do art. 5º desta Lei e não excederá a duas vezes o valor referente ao ano anterior, respeitada a alíquota máxima de quinze por cento.
§ 2º Caso a obrigação de parcelar, edificar ou utilizar não esteja atendida em cinco anos, o Município manterá a cobrança pela alíquota máxima, até que se cumpra a referida obrigação, garantida a prerrogativa prevista no art. 8º.
§ 3º É vedada a concessão de isenções ou de anistia relativas à tributação progressiva de que trata este artigo. '' (Lei 10.257/2001 - Estatuto da Cidade)
Neste caso, a aplicação de alíquotas progressivas no tempo, isto é, majoradas a cada ano, funciona como uma espécie de penalidade pela falta de aproveitamento ou aproveitamento inadequado de imóvel urbano. O IPTU progressivo no tempo é objeto de um Caderno Técnico distinto, estando, portanto, fora do escopo deste trabalho.
O IPTU é um imposto 'ad valorem', de caráter recorrente, que incide sobre a propriedade, posse ou domínio útil de imóveis urbanos.
IMPOSTO => Obrigação pecuniária (em dinheiro) compulsória (de caráter obrigatório), cujo recolhimento não está vinculado a nenhuma estatal específica.
RECORRENTE => De caráter regular, estabelecido periodicamente.
AD VALOREM => O imposto é calculado com base em um percentual que incide sobre o valor integral do imóvel, sem qualquer redução em razão de eventuais gravames, tais como hipoteca ou outros ônus existentes sobre o imóvel.
BENS IMÓVEIS => Terras e Edificações
Salvo em situações extraordinárias, a finalidade do IPTU é fiscal, isto é, se destina à obtenção de recursos financeiros para o custeio das despesas públicas. Entretanto, devido a suas características, bem como à forma com que é instituído, uma série de benefícios extrafiscais é associada ao imposto. A extra fiscalidade é relacionada ao uso de tributos para finalidades distintas da geração de receitas. No caso do IPTU, estes benefícios estão relacionados a promover o ordenamento territorial e o desenvolvimento urbano.
Quer seja entendido como um instrumento tributário, quer seja utilizado também como um instrumento para promover o desenvolvimento urbano sustentável e a construção de cidades mais justas, há uma série de características marcantes e virtudes associadas à instituição do IPTU, são elas:
É um imposto sobre o patrimônio e é função do valor do imóvel, que é o principal componente de riqueza para a maioria das famílias.
É um imposto exigido diretamente dos cidadãos e, por sua alta visibilidade, é um imposto que favorece o controle social.
A sua base tributável é ampla, na medida em que incide sobre a propriedade, posse ou titularidade do domínio útil dos imóveis urbanos, bens necessários para a habitação, comércio, prestação de serviços e produção.
Exceto por situações de isenção, imunidade ou demais casos de não incidência, é um tributo que afeta a grande maioria dos indivíduos. Associada a sua alta visibilidade, a universalidade do imposto contribui para promover a cidadania fiscal, na medida em que alerta sobre a responsabilidade dos cidadãos com o financiamento dos gastos públicos e, consequentemente, sobre os seus direitos em relação aos serviços públicos.
A receita proveniente do imposto pode ser facilmente alocada em termos geográficos, minimizando disputas.
Devido a sua estabilidade como fonte de receitas, o IPTU é um instrumento adequado para o financiamento sustentável das cidades no que tange aos gastos públicos de caráter contínuo, tais como: manutenção da pavimentação, limpeza das vias e preservação de praças e parques. A estabilidade da receita é relacionada à periodicidade do imposto, à sua baixa sensibilidade a flutuações econômicas cíclicas e à reduzida mobilidade da base tributária.
A evasão fiscal pode ser facilmente evitada por meio de um processo efetivo de fiscalização, pois é inviável ocultar a terra e suas construções. Além disso, o imóvel serve como garantia em casos de inadimplência, podendo ser inclusive levado a leilão público para a quitação da dívida tributária.
IPTU como instrumento auxiliar para a política urbana
No âmbito da extra fiscalidade, o IPTU apresenta potencial para integrar uma estratégia mais ampla de desenvolvimento urbano, estruturada para melhorar o ordenamento territorial, evitar a ociosidade da terra urbanizada, recuperar as mais valias produzidas por investimentos públicos, mitigar a informalidade, legitimar a posse quando viável e universalizar a provisão de serviços públicos. Isso acontece porque um imposto sobre a terra aumenta o custo de retenção da terra ociosa, pois reduz o retorno econômico de especuladores, promovendo a disponibilização de terra para uso e ocupação. No caso do IPTU que é estabelecido com base na soma do valor da terra e do valor das construções, estes efeitos possuem um impacto maior quando a incidência do imposto é mais elevada sobre o valor da terra do que sobre o valor das construções ou, ao menos, quando alíquotas mais elevadas incidem sobre os terrenos sem utilização.
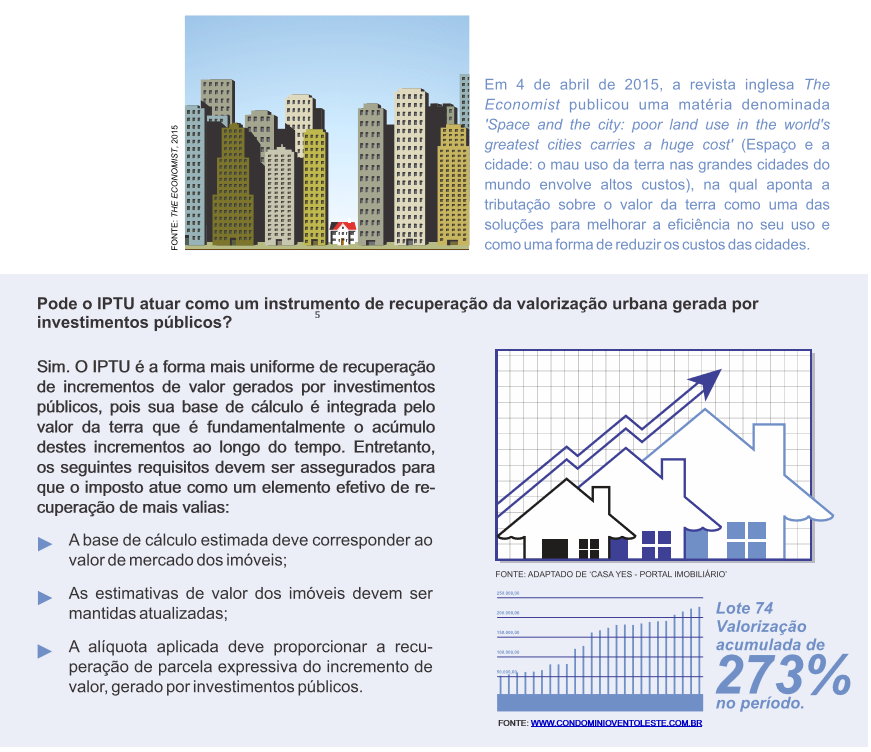
Cabe ainda mencionar a existência de um possível círculo virtuoso em relação à instituição, em nível municipal, de impostos sobre o valor dos imóveis, pois a receita arrecadada que é aplicada em equipamentos de infraestrutura urbana e serviços públicos locais tende a ser capitalizada em incrementos nos preços dos imóveis beneficiados, ampliando assim a base sobre a qual o tributo irá incidir. IPTU: ‘‘condomínio da cidade’’ Em termos clássicos, o IPTU é classificado como um imposto que incide sobre a riqueza, sendo, portanto, um imposto patrimonial, cuja fundamentação é fortemente embasada no princípio da capacidade contributiva objetiva, na qual o valor venal do imóvel é um símbolo presuntivo de riqueza. Contudo, na circunscrição municipal, pode-se afirmar que existe graduação do IPTU em termos globais de acordo com os benefícios urbanos providos pelo Setor Público no município (princípio do benefício). Além disso, depreende-se do chamado “critério espacial” que a incidência do IPTU está relacionada à provisão de serviços públicos e infraestrutura. Tanto é que não há incidência do imposto em situações nas quais não há a provisão de serviços públicos. Por sua universalidade, isto é, por incidir sobre um grande número de famílias, o imposto atua na promoção da cidadania, na medida em que alerta para a responsabilidade dos cidadãos com o financiamento dos gastos públicos. Devido a estas características, o IPTU é frequentemente reconhecido como o "condomínio da cidade". É o que explica de forma lúdica, o gibi "Jacinto Bené Fício e o IPTU", publicado pelo Ministério das Cidades, Lincoln Institute of Land Policy e Caixa Econômica Federal.
Legislação aplicável
Os tributos são regulados por normas jurídicas tributárias (leis, decretos, e instruções normativas), que disciplinam a incidência tributária, considerando critérios de natureza material, espacial, temporal, pessoal e quantitativa.
Legislação estruturadora
Constituição Federal de 1988;
Lei 5.172/1966: Código Tributário Nacional (CTN);
Lei 10.257/2001: Estatuto da Cidade;
Leis, decretos e instruções normativas municipais pertinentes.
Disposições complementares
Lei Complementar 101/2000: Lei de Responsabilidade Fiscal;
Lei 10.406/2002: Código Civil;
Decreto-Lei 57/1966: Lançamento e cobrança do Imposto sobre a Propriedade Territorial Rural e arrecadação da dívida ativa;
Lei 5.868/1972: Sistema Nacional de Cadastro Rural, regulamentada pelo Decreto 72.106/1973;
Lei 6.830/1980: Lei de Execução Fiscal.
Além disso, a Portaria do Ministério das Cidades 511/2009 introduz recomendações, de caráter não compulsório, para estruturar e qualificar o cadastro territorial multifinalitário e as avaliações de imóveis realizadas para fins tributários.
Fonte.: EAD Ministério das Cidades - Imposto Predial Territorial Urbano (IPTU) - Turma 4/2018
Caso nosso artigo tenha te ajudado, por favor, não deixe de avaliar. É de grande importância, para que possamos corrigir e melhorar nossos artigos.
Caso nosso artigo tenha te ajudado, por favor, não deixe de avaliar. É de grande importância, para que possamos corrigir e melhorar nossos artigos.
