Imposto sobre serviços e quais as alterações em 2018
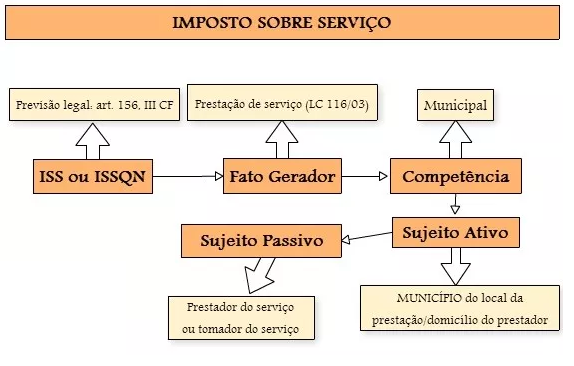
O sistema tributário brasileiro tem uma grande variedade de impostos, entre eles ISSQN (Imposto Sobre Serviço de Qualquer Natureza), mais conhecido como ISS (Imposto Sobre Serviços), que é um tributo recolhido pelos municípos e pelo Distrito Federal.
Cobrado de empresas e profissionais autônomos, o ISS incide sobre uma extensa lista de serviços, que vai desde diversos segmentos da saúde, como médicos, psicólogos e fisioterapeutas, até o transporte e a construção, passando por informática, telemarketing e diversos outros setores
O ISS é recolhido tanto pela prestação de serviços por parte de empresas, assim como é recolhido também por profissionais autônomos devidamente cadastrados junto aos órgãos competentes. O valor arrecadado será destinado sempre ao município no qual o serviço foi prestado, ainda que a empresa ou profissional específicos tenham seu cadastro realizado em outro município ou estado.
A alíquota cobrada pelo ISS é estabelecida pelo município e, normalmente, varia entre 2% e 5% sobre o trabalho realizado, de acordo com o segmento de atuação do prestador de serviço ou do profissional autônomo. Se você quiser saber o quanto é cobrado na sua cidade, informe-se na Secretaria da Fazenda de sua cidade.
Mas é preciso ficar claro também que o ISS deve ser pago à prefeitura da cidade na qual o serviço foi prestado. Então, se sua empresa realizou algum trabalho em outro município, é necessário comprovar essa informação, pois é lá que o imposto será cobrado. Por isso, os prestadores devem ficar atentos e saber as alíquotas também de outros lugares.
O que é muito importante é conferir os valores que podem ser encontrados em forma de lista no anexo da lei complementar 116 de 31 de julho de 2003, para se informar melhor sobre tais impostos e seu pagamento. Clique e confira a lista completa.
Modalidades de pagamento do Imposto Sobre Serviço
Dependendo da forma de atuação, o ISS é cobrado de diferentes formas. Quem é autônomo e presta serviços mais esporádicos deve pagar o imposto cada vez que realizar um serviço. Ele emite a nota fiscal na prefeitura e na mesma hora quita o valor devido. Um exemplo prático é o do consultor que pode ter carteira assinada em uma empresa, mas também atuar de forma independente.
Há ainda a possibilidade de o profissional com faturamento de até R$ 60 mil anual se inscrever como microempreendedor individual (MEI). Nesse caso, ele será enquadrado no Simples Nacional e pagará uma quantia mensal de R$ 49 (prestação de serviços) ou R$ 50 (comércio e serviços). Estes valores são destinados à Previdência Social e ao ICMS ou ao ISS, sendo atualizados anualmente, de acordo com o salário mínimo.
No Simples também podem ser incluídas as microempresas (lucro de até R$ 360 mil anual) e as empresas de pequeno porte (lucro entre R$ 360 mil e 3,6 milhões por ano). Elas pagam o ISS junto com outros tributos por meio do Documento de Arrecadação do Simples Nacional (DAS) em alíquota única, calculada com base nas receitas brutas. A exceção é quando o imposto for retido na fonte. Nessa situação, o tomador do serviço é responsável pelo recolhimento.
Já as empresas maiores, que não se encaixam no Simples Nacional, precisam pagar o ISS a cada serviço prestado, de acordo com a alíquota da cidade na qual realizou o trabalho e conforme a área de atuação. Aqui também é necessário observar quando o tributo é retido na fonte ou deve ser pago pela prestadora.
Se ele for retido na fonte, o tomador do serviço terá a quantia do imposto descontada do valor do trabalho. Por sua vez, a prestadora deve declarar o que foi retido. Lembrando que cada cidade possui regras próprias e elas devem ser sempre muito bem observadas para evitar problemas.
Como calcular o ISS
Chegar ao valor do quanto precisará pagar de ISS é simples. Primeiro, como já dissemos, é necessário pesquisar na legislação municipal e identificar qual a alíquota para determinado serviço. Depois, esse percentual precisa ser aplicado à base de cálculo do tributo, que nada mais é do que o valor cobrado pelo trabalho. Vamos ver um exemplo:
A empresa X prestou um serviço sobre o qual incide a alíquota máxima, ou seja, 5%. Digamos que o preço estipulado seja de R$ 10 mil.
R$ 10.000 x 5% = R$ 500
Portanto, o valor a ser pago de ISS é R$ 500.
Isenção de ISS
Em cada município, a prefeitura pode oferecer algum tipo de isenção ou redução da alíquota do ISS. No entanto, há uma operação sobre a qual esse imposto deixa de incidir em qualquer lugar. Estamos falando da exportação de serviços, que vale para os trabalhos que são integralmente desenvolvidos no exterior ou para os que são feitos no Brasil, mas refletem em resultado fora do país.
As exceções a essa regra são os serviços que têm fonte pagadora no exterior. Nesses casos não há isenção e o pagamento do tributo deve ser feito normalmente na cidade em que o trabalho foi realizado.
Como podemos ver, o pagamento do ISS possui diversos detalhes e, por isso, precisa ser muito estudado. Então, se você é prestador de serviços ou costuma contratar esses trabalhos, fique sempre atento.
Alterações no ISS afetam tomadores e prestadores de serviços em 2018, Inclusão de Novos Serviços na incidência do ISS e atualização da lista
No final de 2016 foi publicada a Lei Complementar nº 157 e em maio de 2017 sofreu vetos pela Presidência e o texto final trouxe importantes regras para a apuração e cobrança do Imposto sobre Prestação de Serviços de Qualquer Natureza (ISSQN), mais conhecido apenas como ISS.
As regras contidas a LC 157/20116 deverão ser utilizadas por todos os municípios do país, e acabará impactando diretamente na carga tributária dos contribuintes e na arrecadação municipal.
Cada município deveria adequar a sua legislação, para incluir as alterações previstas na LC 157/2016, ainda em 2016 e aguardar até o início deste ano para iniciar a cobrança de acordo com as novas regras. Muitos municípios já adotaram tais providências, como é o caso da cidade de São Paulo e de Barueri que através da Lei Municipal nº 16.757/2017 e LC Municipal nº 399/2017, respectivamente, adequaram suas legislações à luz das alterações promovidas pela LC 157/2016.
No rol das exceções à regra, foram incluídos os seguintes serviços onde o ISS passa a ser devido no domicílio do tomador dos serviços a partir de 1º de janeiro de 2018:
Inclusão de novos itens na lista de serviços, os quais não constavam na lista anterior, trazida pela LC nº 116/2003;
limitação da alíquota mínima efetiva para cobrança do imposto, a qual não pode ser inferior a 2%; e
alteração da competência do município para a cobrança do tributo relativo a alguns serviços altamente pulverizados.
Planos de medicina de grupo ou individual e convênios para prestação de assistência médica, hospitalar, odontológica e congêneres.
Outros planos de saúde que se cumpram através de serviços de terceiros contratados, credenciados, cooperados ou apenas pagos pelo operador do plano mediante indicação do beneficiário.
Planos de atendimento e assistência médico-veterinária.
Agenciamento, corretagem ou intermediação de contratos de arrendamento mercantil (leasing), de franquia (franchising) e de faturização (factoring).
Administração de fundos quaisquer, de consórcio, de cartão de crédito ou débito e congêneres, de carteira de clientes, de cheques pré-datados e congêneres.
Arrendamento mercantil (leasing) de quaisquer bens, inclusive cessão de direitos e obrigações, substituição de garantia, alteração, cancelamento e registro de contrato, e demais serviços relacionados ao arrendamento mercantil (leasing).
A atualização da lista de serviços traz importantes alterações visto que a última alteração da lista aconteceu há 14 anos atrás. Serviços que anteriormente não eram tão representativos, por exemplo os serviços de piercings e tatuagens (subitem 6.06) ou que sequer existiam, como o Uber e 99taxis, concorrentes do tradicional táxi, introduzidos no subitem 6.02.
Os serviços incluídos na lista de incidência do ISS são:
1.09 - Disponibilização, sem cessão definitiva, de conteúdos de áudio, vídeo, imagem e texto por meio da internet, respeitada a imunidade de livros, jornais e periódicos (exceto a distribuição de conteúdos pelas prestadoras de Serviço de Acesso Condicionado, de que trata a Lei no 12.485, de 12 de setembro de 2011, sujeita ao ICMS).
6.06 - Aplicação de tatuagens, piercings e congêneres.
14.14 - Guincho intramunicipal, guindaste e içamento.
16.02 - Outros serviços de transporte de natureza municipal.
17.25 - Inserção de textos, desenhos e outros materiais de propaganda e publicidade, em qualquer meio (exceto em livros, jornais, periódicos e nas modalidades de serviços de radiodifusão sonora e de sons e imagens de recepção livre e gratuita).
25.05 - Cessão de uso de espaços em cemitérios para sepultamento.
Alteração na descrição de serviços da Lei Complementar 116/2003
A LC 157/2016 alterou a descrição de serviços já existentes na Lista de Serviços da Lei Complementar 116/2003 como foi o caso dos seguintes serviços:
| Alterações promovidas pela Lei Complementar 157/2016 |
|
Redação antiga da Lei Complementar 116/200 |
|
1.03 - Processamento, armazenamento ou hospedagem de dados, textos, imagens, vídeos, páginas eletrônicas, aplicativos e sistemas de informação, entre outros formatos, e congêneres.
|
|
1.03 - Processamento de dados e congêneres. |
|
1.04 - Elaboração de programas de computadores, inclusive de jogos eletrônicos, independentemente da arquitetura construtiva da máquina em que o programa será executado, tablets, smartphones e congêneres.
|
|
1.04 - Elaboração de programas de computadores, inclusive de jogos eletrônicos. |
|
7.16 - Florestamento, reflorestamento, semeadura, adubação, reparação de solo, plantio, silagem, colheita, corte e descascamento de árvores, silvicultura, exploração florestal e dos serviços congêneres indissociáveis da formação, manutenção e colheita de florestas, para quaisquer fins e por quaisquer meios.
|
|
7.16 - Florestamento, reflorestamento, semeadura, adubação e congêneres. |
|
13.05 - Composição gráfica, inclusive confecção de impressos gráficos, fotocomposição, clicheria, zincografia, litografia e fotolitografia, exceto se destinados a posterior operação de comercialização ou industrialização, ainda que incorporados, de qualquer forma, a outra mercadoria que deva ser objeto de posterior circulação, tais como bulas, rótulos, etiquetas, caixas, cartuchos, embalagens e manuais técnicos e de instrução, quando ficarão sujeitos ao ICMS.
|
|
13.05 - Composição gráfica, fotocomposição, clicheria, zincografia, litografia, fotolitografia.
|
|
14.05 - Restauração, recondicionamento, acondicionamento, pintura, beneficiamento, lavagem, secagem, tingimento, galvanoplastia, anodização, corte, recorte, plastificação, costura, acabamento, polimento e congêneres de objetos quaisquer.
|
|
14.05 - Restauração, recondicionamento, acondicionamento, pintura, beneficiamento, lavagem, secagem, tingimento, galvanoplastia, anodização, corte, recorte, polimento, plastificação e congêneres, de objetos quaisquer. |
|
16.01 - Serviços de transporte coletivo municipal rodoviário, metroviário, ferroviário e aquaviário de passageiros.
|
|
16.01 - Serviços de transporte de natureza municipal. |
|
25.02 - Translado intramunicipal e cremação de corpos e partes de corpos cadavéricos.
|
|
25.02 - Cremação de corpos e partes de corpos cadavéricos. |
Lembrando, mais uma vez, que tais alterações deverão ser inseridas na legislação interna de cada Município. Desta forma, os contribuintes devem aguardar a publicação das alterações legais a serem promovidas pelos Municípios onde possuírem estabelecimento prestador de serviços.
A inserção de maior impacto promovida pela LC 157/2016 foi a do item 1.09, cujo impacto prático será a inclusão no rol de incidência do ISS dos serviços de streaming de áudio, imagem, vídeo e texto, que até então não sofriam a incidência do ISS.
Para que tais serviços estejam efetivamente sujeitos à tributação do ISS, deverão ser inseridos na legislação interna de cada Município, com a atribuição da respectiva alíquota a eles aplicável, lembrando que os Municípios possuem autonomia para legislar sobre cada um dos serviços acima. Desta forma, os contribuintes devem aguardar a publicação das alterações legais a serem promovidas pelos Municípios onde possuírem estabelecimento prestador de serviços.
Em contrapartida, a lista inclui e mantém serviços questionáveis à luz de jurisprudência ainda pendente de definição no Supremo Tribunal Federal. Esses itens estão envolvidos em situações que mais se assemelham à pura locação ou cessão de direitos, ao invés da prestação de serviços propriamente dita.
Exemplos de serviços que continuam dando margem a esta discussão são:
Subitem 3.02 “cessão de direito de uso de marcas e de sinais de propaganda”;
Serviços incluídos nos itens 1.09 “disponibilização, sem cessão definitiva, de conteúdo de áudio, vídeo, imagem e texto por meio da internet”. Neste item incluem o Netflix e o Spotify, muito usados hoje em dia; e
Subitem 25.05 “cessão de uso de espaços em cemitérios para sepultamento”.
Aliquota Mínima
Outra alteração importante, trazida pela LC 157/2016, é a da alíquota mínima para cobrança do ISS, pois tenta resolver questão que, ao passar dos anos, tem contribuído para a Guerra Fiscal entre os municípios.
Embora a Constituição Federal já determinasse 2% de alíquota mínima para o ISS, alguns municípios, visando atrair mais investimentos ao seu território, indiretamente, burlavam esta regra, mantendo a alíquota de 2%, mas concedendo incentivos para reduzir a carga tributário, como, por exemplo, redução da base de cálculo, de modo que a alíquota efetiva do tributo seria inferior a 2%. Portanto, os Municípios que concediam isenções, benefícios ou incentivos fiscais que, de qualquer forma, reduziam a carga tributário do ISS a patamares inferiores a 2%, estão promovendo alterações na legislação interna ao longo de 2017 de forma a revogar tais isenções ou benefícios, sob pena de seus administradores incorrerem na prática de ato de improbidade administrativa, ficando ainda o Município obrigado a ressarcir integralmente o ISS pago pelos contribuintes sob a égide de uma legislação municipal nula.
As empresas situadas em municípios que concedam tais benefícios e incentivos no ISS deverão reavaliar sua permanência, adequando seus custos e preços considerando um inevitável aumento da carga tributária.
Alteração da Competência - Serviços Pulverizados
No que se refere à alteração da competência para cobrar o tributo no local da prestação, há dois impactos que serão sentidos: aumento da arrecadação para os municípios menores em contrapartida do aumento e adequação de custos operacionais para os prestadores atingidos, impactando diretamente na atividade e no preço praticado.
A nova regra atinge serviços altamente pulverizados, tais como cartão de crédito ou débito, planos de saúde e fundos de investimentos.
Antes do advento da LC 157/2016, os prestadores de serviços recolhiam o ISS para o município onde estava localizada sua sede ou estabelecimento prestador, com a nova regra passarão a recolher o ISS para cada um dos municípios que atuam no território nacional, ou seja, para cada munício onde for prestado o serviço. Isso torna ainda mais complexo o controle e apuração do imposto além de contribuir para a guerra fiscal em face das peculiaridades de cada serviço.
Para finalizar . . .
É importante que os contribuintes prestadores e/ou tomadores de serviços, que tiveram impactos decorrentes das alterações trazidas pela LC 157/16, acompanhem com atenção a respectiva lei municipal das localidades que atuam, de modo a adequar ou reavaliar seu negócio para este ano.
Para ler a íntegra da LC 157/2016 e para ler a integra da LC 116/2003 clique nos links abaixo